

在2026云栖大会上,阿里云对外公布了新一轮全球数据中心扩张规划,在未来12个月内,将在土耳其、芬兰、荷兰落地首批云地域,同时对马来西亚、德国、阿联酋、法国、中国香港现有数据中心进行扩容。长期层面,阿里云锚定目标,计划2032年全球数据中心总规模突破20GW。很多人第一眼会把20GW当成短期落地装机量,但在行业实操层面,这是一份面向多年周期的基础设施路线图,核心不再是服务器采购,而是电力接入、本地合规与跨境交付链条的综合博弈。
行业内部有一个很明显的变化,前两年算力竞争的核心矛盾是GPU供给,大家比拼的是芯片采购渠道。而到2026年,局势已经完全切换。海外新建智算项目最大卡点,早已不是能不能买到服务器,而是能不能按时拿到可并网的电力容量、土地建设许可,以及满足当地繁杂的能耗法规。不同区域之间的差异十分突出,荷兰、德国、法国、中国香港这类发达区域,电网负载趋于饱和,用电审批周期漫长,电力许可成为项目落地最大拦路虎。反观土耳其、马来西亚、阿联酋,拥有相对友好的电价机制、园区直供政策,拿地速度更快,但也绕不开高压变压器、配电设备交付周期长的供应链难题。
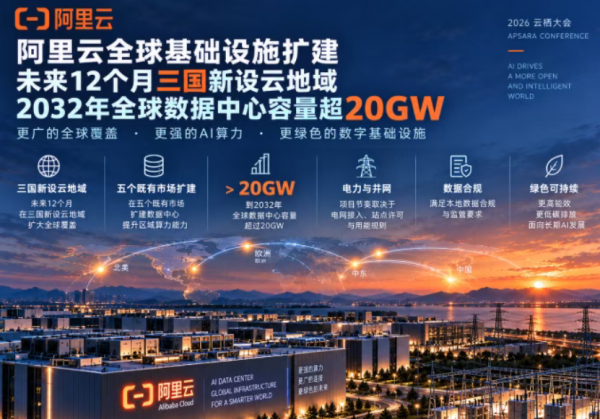
这里要厘清两个关键数据口径,避免市场误读。未来12个月布局8个国家和地区,代表的是工程落地与市场进入节奏,属于规划阶段的推进动作,不等同于当期上线的IT负荷。而2032年大于20GW是长期远景目标,用来定义未来多年的算力基建体量预期,不能简单理解为近几年就能兑现的装机规模。新设云地域和原有园区扩容也不是一回事,土耳其、芬兰、荷兰属于从零搭建全新云Region,需要完整走完市场准入、电网对接、土建机电全流程;其余五个地区只是在成熟算力基地之上新增可用区,建设难度、合规成本会低很多。
站在国内AIDC供应链的角度,这次海外扩张带来的市场机遇,也伴随着极高的准入门槛。高压、中压电气设备、液冷系统、UPS与BESS储能、服务器整机,理论上都存在海外订单增量。但订单不会自动落到国内厂商手里,想要拿下海外项目,产品必须通过CE、IEC、UL等国际认证,还要满足当地数据主权、能耗、碳排放相关法规。市场准入、产品认证、本地化配套,才是出海设备商首要攻克的关卡,单纯的低价优势,在海外算力基建项目中已经很难奏效。
阿里云本次布局,是在现有全球算力网络基础上做区域加密与市场补缺。但所有项目都还处在规划、准入推进阶段,各地用地、并网、土建、服务器集成会分批落地,项目推进节奏完全由当地电网条件与监管政策决定,各个站点具体装机功率、PUE指标、供电架构、投产时间暂未对外统一披露。
从行业视角来看,这一轮云厂商出海,本质是重资产算力基建的全球化竞争。过去国内IDC厂商出海,更多是输出机房建设经验;而现在的跨境智算项目,必须把电网接入、储能备电、绿电消纳、属地合规全部前置纳入整体设计。算力全球化,不再只是代码与模型的跨境分发,而是一整套能源、机电、法规体系的同步输出。国内电力电子、储能、液冷企业,都迎来了跟着云厂商出海的机会,但海外不同区域的电网规则、环保标准差异巨大,试错成本极高。
算力出海的竞争,已经从单纯的产品竞争升级为全链条工程能力比拼,那么国内AIDC产业链,该如何搭建适配多国标准的出海产品体系,抓住这一轮全球化算力建设红利?
本文由智算芯能前沿网编辑整理,转载请注明出处。